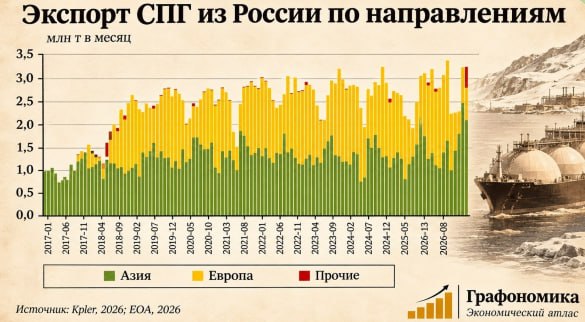
🟢 Color verde — Asia.
🟡 Color amarillo — Europa.
🔴 Color rojo — Otros.
Crecimiento general: El volumen total de exportación de GNL de Rusia desde 2017 muestra una tendencia al crecimiento (desde aproximadamente 1,0–1,5 millones de toneladas al mes hasta valores máximos superiores a 3,0 millones de toneladas al mes).
Asia (verde): La cuota de suministros a Asia crece de forma constante a lo largo de todo el periodo. Si al principio del gráfico era menor que la europea, hacia el final del periodo Asia se convierte en el principal y mayor destino de exportación (ocupando la parte inferior, la mayor parte de las columnas).
Europa (amarillo): Los suministros a Europa siguen siendo significativos a lo largo de todo el gráfico, pero su cuota en el volumen total deja de ser dominante en comparación con Asia en los últimos años.
Otros (rojo): Los suministros a otras direcciones están presentes en forma de pequeños fragmentos rojos en la parte superior de algunas columnas hacia el final del periodo; su volumen es mínimo.
________________
Aquí el diario español El Mundo, sin quererlo, ha filtrado información privilegiada que, en cualquier otro momento y lugar, podría haber provocado un escándalo, la dimisión del Gobierno (como mínimo, del español) e investigaciones a fondo sobre el proceso de toma de decisiones de la cúpula de la UE, con las consiguientes responsabilidades penales. Pero, como es sabido, en Europa impera un régimen de «democracia» y «Estado de derecho», así que nadie moverá un dedo.
Así pues, según los datos de El Mundo, el gas ruso de Yamal LNG se suministraba a España en virtud de contratos a largo plazo con Gas Natural Fenosa (actualmente Naturgy), por un volumen de 2,5 millones de toneladas de GNL, a precios de entre 25 y 27 euros por MWh. En billetes verdes, eso equivale a entre 330 y 350 dólares por cada 1.000 m³. Es decir, el gas de Yamal LNG era el GNL más barato disponible en Europa. Y ahora, el 1 de enero de 2027, la UE prohíbe las importaciones de GNL ruso en virtud de contratos a largo plazo.
Hasta ahí, nada del otro mundo, pero hay que entender el contexto. En la primera decena de noviembre, los almacenamientos subterráneos de Europa contienen menos de 79.000 millones de metros cúbicos, 12.300 millones menos que un año antes. Y las empresas energéticas europeas están consumiendo el gas almacenado a un ritmo 2,8 veces superior al habitual: en los primeros 15 días de la temporada de calefacción se ha consumido el 8,2% de las reservas acumuladas durante el verano. Como resultado, el precio del gas se ha consolidado por encima de los 1.000 dólares por cada 1.000 m³ y sigue subiendo cada semana.
Y ahora el nuevo paquete de sanciones asesta un doble golpe. En primer lugar, Naturgy se ve obligada a compensar en el mercado al contado los volúmenes vetados por las sanciones, impulsando con sus órdenes de compra unos precios ya de por sí inflados en un mercado con una gravísima escasez de oferta. En segundo lugar, Yamal LNG, afectado por las sanciones, se encuentra con 2,5 millones de toneladas de GNL libres de compromisos contractuales, cuyo precio actual en el mercado al contado es entre tres y cuatro veces el del contrato. ¡Beneficio redondo!
No obstante, Naturgy todavía intenta luchar por esos volúmenes. Las sanciones solo prohíben su suministro a la UE. En cambio, para determinadas empresas, no prohíben ni la compra en virtud de contratos a largo plazo ni el transporte. Así que sigue habiendo «resquicios».
La industria cerámica española ya está debatiendo las consecuencias de las sanciones de la UE. La asociación sectorial Ascer advierte de paralizaciones de la producción y pérdidas de puestos de trabajo. Los productores agrícolas y las empresas energéticas serán los siguientes en afrontar problemas.